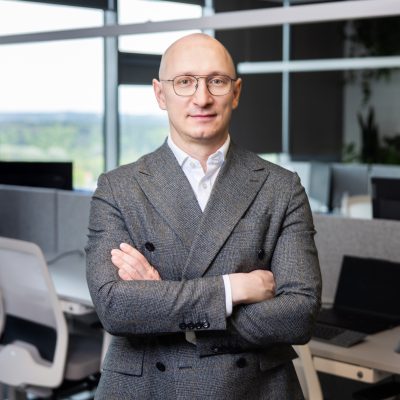
Kaip šiandien atrodo paskolų rinka smulkiajam ir vidutiniam verslui? Ar šis verslas linkęs skolintis, o jei nesiskolina, – dėl kokių priežasčių? Į šiuos ir kitus smulkiajam ir vidutiniam verslui (SVV) aktualius klausimus atsako Marius Bačianskas, skaitmeninio banko verslui „SME Bank“ Baltijos šalių vadovas.
Ilgametę patirtį finansų srityje sukaupęs M. Bačianskas, apžvelgdamas Baltijos šalių SVV paskolų rinką, konstatuoja, kad poreikis skolintis visuomet yra, paskolų portfelis nuolat auga. Pasak jo, augantis norinčių pasiskolinti verslų skaičius sudaro sąlygas šios veiklos imtis vis didesnei daliai finansinių paslaugų institucijų.
Konkuruoja dėl verslo finansavimo
„Lietuvos verslininkai yra aktyvūs, nuolat siekia tobulėti ir auginti savo verslą. Palyginti su senosiomis Europos Sąjungos šalimis, Lietuvos SVV išsiskiria didesniu skolinimusi net Europos centriniam bankui padidinus palūkanų normą, – įžvalgomis dalinasi „SME Bank“ Baltijos šalių vadovas. – SVV dažniausia siekia klasikinio finansavimo ir kreipiasi į bankus. Tiesa, konkurencija dėl SVV finansavimo yra išaugusi, vis aktyviau finansuoti šio verslo atstovus siekiame ne tik mes, bet ir kitos finansų institucijos, pavyzdžiui, smulkieji bankai, kredito unijos. Tokia situacija verslui palanki, nes tinkamai atlikus namų darbus gauti finansavimą darosi lengviau.“
Nors tradicinis skolinimasis iš bankų išlieka vienu iš pagrindinių, M. Bačianskas pastebi, kad dalis įmonių pasitelkia ir kitus finansinius instrumentus, pavyzdžiui, obligacijas. Tiesa, šią ir kitas finansavimo alternatyvas vis tik dažniau naudoja didelės įmonės, kurios turi tam reikalingų tinkamų žmogiškųjų resursų.
Jis atkreipia dėmesį, kad Europos centriniam bankui padidinus palūkanų normą įmonėms pinigai brangsta, tačiau kredito įstaigos į tai taip pat reaguoja. Siekdamos palaikyti ir išlaikyti savo klientus jos palūkanų augimą kompensuoja mažindamos savo maržą bei pelningumą.
„Remiantis Lietuvos banko duomenimis, dabar vyraujanti palūkanų norma yra apie 4,3–5%. Tačiau šis skaičius labai priklauso nuo įvairių aplinkybių, pavyzdžiui, verslo srities ir dydžio, užstato, galimos kreditavimo rizikos“, – teigia M. Bačianskas.
Konsultuoja nemokamai
Paskolų analizė rodo, kad verslas dažniausiai – apie 60% atvejų – skolinasi apyvartiniam kapitalui. Kita dalis susijusi su ilgalaikių investicinių projektų įgyvendinimu, kai įmonių veiklai įsigyjama įranga, transportas, nekilnojamasis turtas (NT).
„Galvoti apie paskolą įmonė turėtų pradėti nuo pirmųjų minčių apie plėtrą. Kai numatytai plėtrai ima planuoti žmogiškuosius resursus, reikalingų žaliavų įsigijimą, vertinti turimą ir galimai reikalingą įsigyti naują įrangą bei technologijas, turi įsivertinti ir turimus bei planams įgyvendinti realiai reikalingus finansinius resursus, – pataria „SME Bank“ Baltijos šalių vadovas. – Klientams į savo finansinį partnerį dėl finansinių resursų patariame kreiptis ir pasikonsultuoti kuo anksčiau, kad išsiaiškintų, ar gaus finansavimą įgyvendinti naują projektą. Dar vis pasitaiko, kad suplanavę savo plėtrai numatytus darbus įmonės tik po to kreipiasi į kredito įstaigas. Taip darant projekto įgyvendinimo trukmė gali išsitęsti, o laikas versle labai aktualus ir turi savo kainą.“
Pasak jo, bankai mato rinką, yra sukaupę didelę finansinę ir kreditavimo bei kitų klientų patirtį, kompetencijų, kad galėtų pakonsultuoti verslo atstovus, o, esant reikalui, patarti, kaip rasti vieną ar kitą finansavimo sprendimą.
„Remdamiesi rinkos analize, sukaupta informacija, kitų klientų patirtimi, galime patarti ir pakonsultuoti labai konkrečiais klausimais, pavyzdžiui, dėl finansinių rodiklių ir jų skaičiavimo, galimų grąžų, investicijos atsiperkamumo, – detalizuoja finansų ekspertas. – Beje, mūsų ilgametė praktika rodo, kad SVV atstovai labai vertina pagalbą dėl įvairių skaičiavimų ir jais paremtų patarimų. Svarbu žinoti, kad tokias konsultacijas „SME Bank“ specialistai teikia nemokamai, net jei potencialus klientas po konsultacijų nusprendžia kol kas nuo paskolos susilaikyti. Konsultacijos tam ir reikalingos, kad verslininkas didintų savo finansinį išmanymą, priimtų kuo realesnį sprendimą.“
Jis primena, kad prieš kreipiantis konsultacijos būtina paruošti namų darbus, pvz., susirinkti finansines ataskaitas, apsirašyti projekto idėją, pasirengti verslo planą, įsivertinti rizikas ir reikalingos paskolos dydį, turėti skaičius, kuriuos pagrįstų ir gebėtų analizuoti.
Kreditas be užstato – galimas
„Kredito institucijos pirmiausiai vertina besikreipiančių įmonių finansinius srautus, nes tai vienas iš pagrindinių rodiklių, ar įmonė galės vykdyti savo finansinius įsipareigojimus, aptarnauti paskolą ir ją grąžinti. Tai parodo EBITDA (angl. Earnings Before Interest, Taxes, Depreciation and Amortization), t. y. veiklos pelnas po nusidėvėjimo ir amortizacijos. Arba kitaip tariant, kiek lėšų generuoja įmonė, kurios gali būti skiriamos investicijoms, aptarnauti finansinius įsipareigojimus. Jei šie srautai pakankami, bankai linkę įmonės planus finansuoti, – kredito įstaigų „virtuvę“ praskleidžia M. Bačianskas. – Taigi, į banką ateinantys įmonių vadovai ir finansininkai turi būti pasiruošę svarbiausius įmonės veiklą iliustruojančius rodiklius ir gebėti juos paaiškinti.“
Kadangi dalis verslų yra cikliški – yra laikas, kai gaunamos didelės pajamos, ir laikas, kai jos minimalios, – bankai taip pat vertina ir įmonių finansinių rodiklių istoriją bei jomis paremtas prognozes.
„Vertindami prognozes, strategiškai pagrįstus planus bankai gali išdrįsti finansuoti net esamuoju metu nuostolingai veikiantį verslą ar net be NT užstato. „SME Bank“ yra finansavęs ne vieną tokią SVV įmonę. Tokiu atveju pasinaudojama valstybės pagalba: ILTE individualia ar EIF garantija ar ES struktūrinių fondų parama, kurios skatina įmonių inovacijas kuriant naujus produktus, skaitmenizuojantis, modernizuojantis, veikti tvariau, – atkreipia dėmesį „SME Bank“ Baltijos šalių vadovas. – Taigi, NT neturėjimas nėra kliūtis užsitikrinti kreditavimą su garantija ir plėtoti verslą, jei įmonė atitinka tam tikrus reikalavimus, pavyzdžiui, neturi finansinių sunkumų.“
Jis skaičiuoja, kad apie 70% verslų, kurie kreipiasi dėl kredito, neturi NT užstato.
Kaip įtikti bankui
Pasak M. Bačiansko, šiandien neretai susiduriama su situacijomis, kad, trūkstant kvalifikuotų finansinės apskaitos specialistų, įmonių finansinei dokumentai tvarkomi netinkamai, be reikalingų paaiškinimų ir pagrindimų. O visa tai apsunkina bendravimą su finansų įstaigomis ir kredito gavimą.
„Kai negaunami aiškūs ir konkretūs bei argumentuoti atsakymai į bankui kylančius klausimus, kai įmonės vadovas negali paaiškinti ir pagrįsti skaičių, kyla dar papildomų klausimų, kas galiausiai apsunkina pačio kredito gavimo galimybę“, – atkreipia dėmesį finansų ekspertas.
Anot jo, bankai labai teigiamai vertina išplėstines finansines ataskaitas su pokyčių, ypač neigiamų, priežasčių paaiškinimais, pvz., kas ir kaip bus daroma, kad šie pokyčiai būtų ištaisyti.
„Šie paaiškinimai nebūtinai turi būti pateikti raštu, gali būti atskleisti susitikimo metu. Todėl įmonės vadovas turėtų išmanyti įmonės finansų valdymą, skaičių reikšmę“,– teigia „SME Bank“ Baltijos šalių vadovas.
Gali pasiskolinti daugiau
Pasak jo, nors pastaruoju metų valstybės prioritetas yra teikti paramą energetikos ir gynybos pramonės sritims, kur dažnai veikia stambusis verslas, bet „smulkusis ir vidutinis verslas, kaip taisyklė, yra jų sudedamoji dalis, nes stambusis verslas vien savo resursais projekto negali įgyvendinti“.
„Pavyzdžiui, per paskutinį pusmetį matome, kaip suaktyvėjo statybos, gynybos, infrastruktūros sektoriuose veikiančių SVV įmonių aktyvumas. Jie kreipiasi dėl finansavimo, nes dalyvauja įgyvendinant didžiųjų bendrovių laimėtus konkursus. Beje, tokioms įmonėms paskolas suteikiame ir be užstato“, – tikina „SME Bank“ Baltijos šalių vadovas.
Pasak jo, su valstybės garantija „SME Bank“ gali paskolinti ir 10 mln. Eur, o be garantijų – iki 3,5 mln. Eur. Nors SVV paprastai skolinasi mažesnes sumas – nuo 50.000 Eur iki 2,5 mln. Eur, o investicijas dažniausiai nukreipia plėtrai, įrangai atnaujinti, NT vystymui.
„SVV atstovus kredito įstaigą kviečiame vertinti kaip savo verslo partnerį, kreiptis dėl konsultacijos vos tik ėmus planuoti plėtrą, pasitikėti ja. Mes visuomet pasiruošę reaguoti kuo operatyviau ir atsakyti, ar galime dalyvauti kliento projekte arba pasiūlyti kitus sprendimus, kad kuo geriau atlieptume jo lūkesčius, – ragina „SME Bank“ Baltijos šalių vadovas. – Beje, nereikėtų pasikliauti tik vienu finansiniu partneriu – patariu iš karto kreiptis bent į kelis, kad sulauktumėte alternatyvių pasiūlymų ir pasirinktumėte jums palankiausią.“


 Hello
 Tere